AI Agent 争夺战:阿里向左,腾讯向右,谁能成为最后的超级管家?
01
从“点外卖”看到的信号
两个多月前,其实有个挺有意思的事儿:豆包联合中兴努比亚出了一款 AI 手机,试图把 AI 能力下沉到 OS(操作系统)层级。
这事儿当时闹得沸沸扬扬,结果被几大 APP 巨头联合“绞杀”,最终没能激起太大水花。当时我就跟朋友聊,这事儿肯定没完,巨头们的博弈才刚开始。
果不其然,前两天阿里的通义千问就接入了“点外卖”的功能。
这不仅是功能上新,这是一个信号。
虽然现在的体验还有点“呆”——朋友跟我吐槽,他让 AI 搭配个“有汤有水”的套餐,结果 AI 给配了三碗米饭一碗汤,这种“人工智障”的操作把大家都逗乐了。
但笑归笑,我觉得这些都是技术迭代能解决的小问题。只要数据喂得够多,AI 变聪明是迟早的事。
真正值得玩味的,是这件事背后的逻辑:AI 终于开始把手伸向“服务”和“履约”了。
02
为什么是阿里和腾讯?
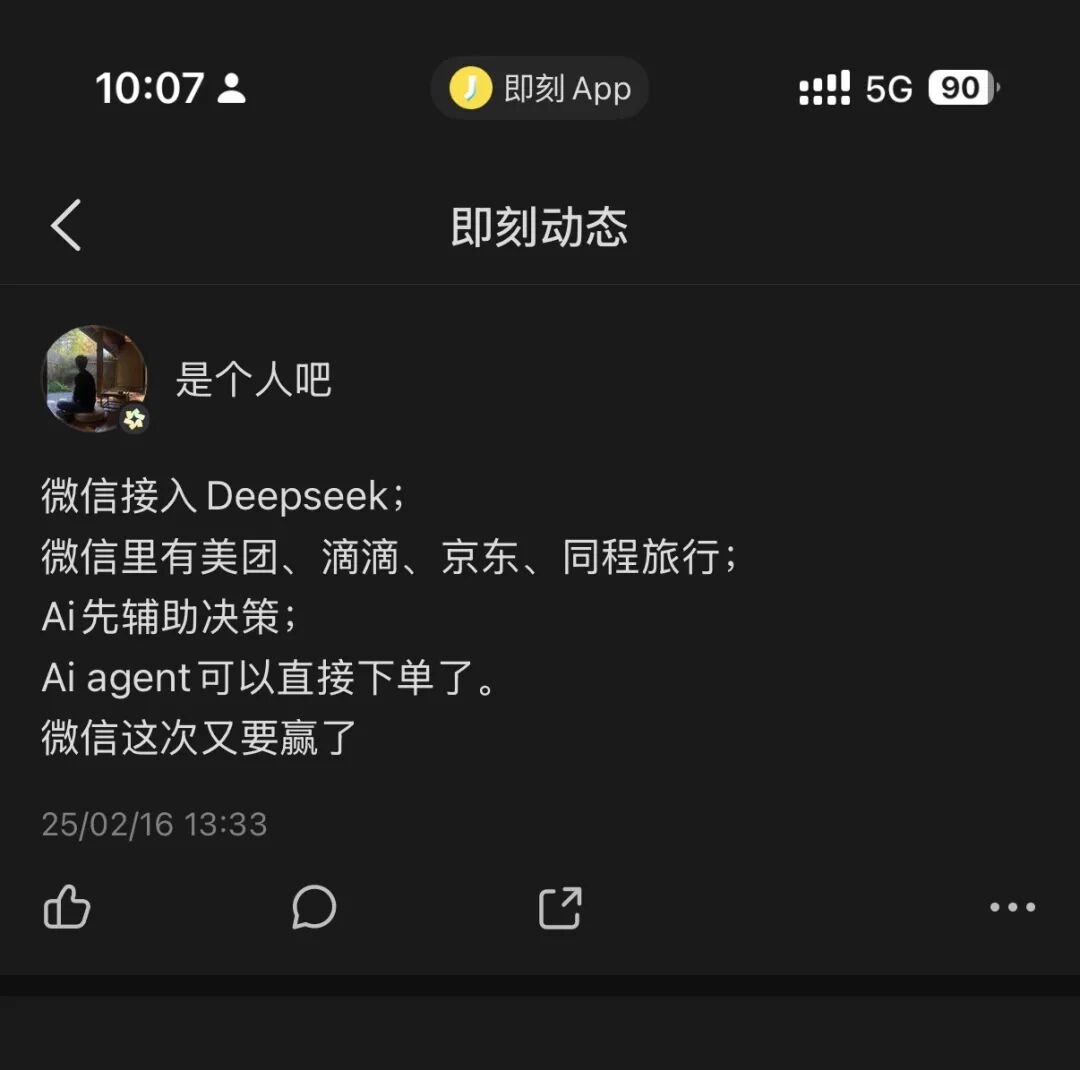
2025 年 2 月,腾讯自研大模型表现平平,转头通过元宝接入了 DeepSeek。
这个动作让我确信了一个判断:在中国互联网界,真正有资格做成超级 AI Agent(智能体)的,其实只有两家——腾讯和阿里。
虽然字节系(抖音)流量大得吓人,但在 AI Agent 这场仗里,它有个硬伤:缺乏确定性的供给。
字节有流量,但它没有后端那些实打实的服务(无论是自营的还是强绑定的)。
而 AI Agent 的终极形态是什么?是“所想即所得”。
我想要个东西,AI 直接帮我买好送到家。这中间的“买”和“送”,需要强大的线下履约能力。从这个维度看,阿里和腾讯才是真正的种子选手。
03
阿里的“矛”与腾讯的“盾”
咱们先看阿里。
阿里的牌面其实最好:
• 想吃饭?有饿了么。
• 想买东西?有淘宝。
• 想出门?有高德。
• 想付钱?有支付宝。
• 想旅游?有飞猪。
如果 AI 能够打通这些环节,原本那些独立的 APP 就会退化成后端的“能力”,用户只需要跟 AI 说话就行了。
在这个路径上,阿里的“确定性”最高,因为这些都是亲儿子,想怎么整合就怎么整合。
但阿里的痛点也最致命:它没有一张“嘴”。
目前阿里系没有一个像微信、抖音那样,能让人时刻粘在上面的超级流量入口。淘宝不是,支付宝也不是。
想重新造一个入口?太难了。
再看腾讯。
腾讯的优势恰恰是阿里的短板。微信是中国互联网唯一的“基础设施”,是所有人脱离不开的关系网。流量和入口,腾讯是无敌的。
但腾讯的挑战在于“供给的控制权”。
腾讯系的京东、美团、同城旅游,大多是投资关系,而非绝对控股。
这就尴尬了:如果腾讯要做一个超级 AI,把美团、京东变成幕后的“无名英雄”,这些巨头们愿意吗?
这就好比,腾讯是大脑,但四肢(服务商)都有自己的想法,协调起来难度极大。
加上腾讯自身大模型基座稍微落后(虽然最近挖来了前 OpenAI 的大神姚僣宇意图追赶,也接入了外部模型),但这中间的整合成本,远比阿里内部要高。
04
短期看执行,长期看生态
所以,怎么看这场终局?
中短期来看,我投阿里一票。
在现有的手机 APP 逻辑下,阿里的强执行力和对供应链的绝对控制,更有可能率先做出一个“好用”的 AI Agent。
但拉长周期看,我觉得腾讯赢面更大。
原因有三:
-
文化基因:3Q 大战后的腾讯,更懂得“去中心化”和“半条命”的生存哲学,这种生态包容性在 AI 时代是巨大的护城河。
-
容错率:腾讯的组织机制决定了它生命力更强,哪怕慢半拍,也能通过连接一切迎头赶上。
-
连接的本质:AI Agent 本质是连接,而连接是腾讯的灵魂。
05
手机之外的“野望”
当然,以上所有讨论,都是基于“手机”这个载体。
如果我们把脑洞再开大一点,未来的 AI 入口,或许压根就不是手机。
手机其实并不是人类器官的最佳延伸。相比之下,智能眼镜、车载系统,甚至脑机接口,可能是更适合 AI 的载体。
试想一下,如果有一款智能眼镜,轻便、便宜、算力强大,还能全息投影,你为什么还要低头戳手机?
现在的“手机 AI”,可能只是 AI 时代的 1.0 版本。
当真正的下一代智能硬件(眼镜、车或其他)普及那个时刻,现在的巨头座次,或许又会被重新洗牌。
但那是更远的故事了,至少现在,好戏才刚刚开场。